
Kısa cevap, Ankara'daki sanayi şirketlerinin büyük çoğunluğu için hayır. Hissesi borsada işlem görmeyen, borçlanma aracı ya da başka bir sermaye piyasası aracı ihraç etmemiş ve finans sektöründe faaliyet göstermeyen bir üretici, kararda sayılan diğer özel faaliyet gruplarından birine de girmiyorsa, cirosu ne olursa olsun bugün zorunlu kapsamda değil. [1] [2]
Ancak borsada işlem görmemek tek başına yeterli değil. Tahvil veya finansman bonosu ihraç etmiş ya da geçerli bir ihraç belgesi olan şirketler SPK düzenlemelerine tabi olabilir ve ayrıca değerlendirilmelidir. Şirketin faaliyet izinlerini ve grup yapısını da kontrol edin. Kapsam dışında olmak da veri istenmeyeceği anlamına gelmiyor. Raporlamak zorunda olan bankanız ve müşterileriniz bu veriyi sizden isteyebilir. [2]
TSRS kapsamını değerlendirirken hangi şirket grubuna bakılır?
Aşağıdaki tablo ön değerlendirme içindir. Karardaki alt grupların ve sonraki değişikliklerin tamamı şirket özelinde kontrol edilmelidir.
| İşletme grubu | Değerlendirme yaklaşımı |
|---|---|
| BDDK denetimine tabi bankalar | TMSF bünyesindekiler dışında büyüklük eşiği uygulanmaz. [1] |
| Kararda sayılan sermaye piyasası kuruluşları ve anonim şirketler | İlgili alt grup, istisnalar ve büyüklük ölçütleri birlikte incelenir. Borsada işlem gören şirketler yanında bazı pay dışı araç ihraççıları da listede yer alır. [2] |
| Kararda sayılan banka dışı mali kuruluşlar | Faaliyet türü ve ölçütler kontrol edilir. Finansal kiralama, faktoring ve finansman şirketleri bu değerlendirmeye örnektir. [2] |
| Sigorta, reasürans ve emeklilik şirketleri | İlgili faaliyet grubu ve büyüklük ölçütleri değerlendirilir. [2] |
| Kararda belirtilen kıymetli maden ve yetkili müessese faaliyetleri | İzin ve faaliyet kapsamı ile büyüklük hesabı birlikte kontrol edilir. [2] |
Portföy yönetim şirketleri için önemli değişiklik KGK’nın 14 Ağustos 2025 tarihli 34844 sayılı kararı, bu şirketleri TSRS’nin zorunlu uygulama kapsamından çıkardı. Eski kapsam listelerini sonraki kararları dikkate almadan kullanmayın. [3]
2026’da yayımlanan kararla hangi eşikler değişti?
13 Ocak 2026 tarihli 39092 sayılı karar, aktif toplamını 1 milyar TL, yıllık net satış hasılatını 2 milyar TL ve çalışan sayısını 500 olarak belirledi. Karar, 1 Ocak 2025 ve sonrasında başlayan hesap dönemlerinde uygulanır. Bu nedenle kararın yayım yılı ile uygulanacağı hesap dönemini birbirine karıştırmamak gerekir. [4]
| Ölçüt | 2024 hesap dönemi | 2025 ve sonraki hesap dönemleri |
|---|---|---|
| Aktif toplamı | 500 milyon TL | 1 milyar TL |
| Yıllık net satış hasılatı | 1 milyar TL | 2 milyar TL |
| Çalışan sayısı | 250 kişi | 500 kişi |
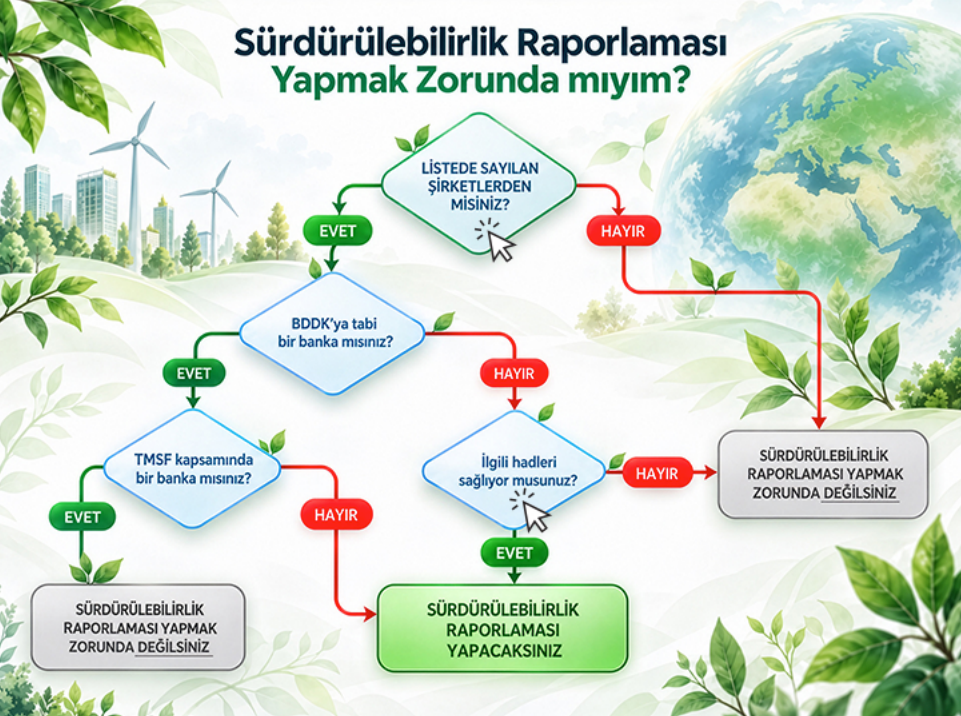
Karar ağacı şirketinize nasıl uygulanır?
- Önce hukuki grubu belirleyin. Kararın şirketinizin faaliyet ve sermaye piyasası statüsüne uygulanıp uygulanmadığını kayıtlarla kontrol edin.
- Banka istisnasını ayırın. TMSF dışındaki bankalarda büyüklük testi yerine özel kapsam kuralı uygulanır.
- Eşiklere tabiyseniz dönem hesabını yapın. En az iki ölçütün art arda iki raporlama döneminde aşılması kuralını ve ilgili dönem için geçerli hadleri kullanın. [1]
Şirketin bağlı ortaklıkları, iştirakleri ve grup içi işlemleri varsa hesap yalnızca tek şirketin bilançosundan ibaret olmayabilir. Kullanılacak finansal veriler, çalışan hesabı ve dönemler KGK’nın uygulama usul ve esaslarına göre belirlenmelidir. Mevcut kapsamdan çıkış da yeni giriş hesabından ayrı incelenir. [6]
KGK’nın hesaplama aracı KGK-SÜHA, kapsam değerlendirmesine yardımcı olabilir. Önceki dönemde zaten raporlama yükümlüsü olan şirketler için usul ve esasların 10’uncu maddesindeki çıkış değerlendirmesine ayrıca bakılmalıdır. Hesaplama sorumluluğu şirketin kendisindedir. [7]
2026 raporlama dönemi için hangi kolaylıklar var?
KGK’nın 27 Ekim 2026 tarihli 2026-41 sayılı duyurusu, 46753 ve 46754 sayılı kararların uygulanmasını açıklıyor. 2026 dönemi için finansal tablolarla eş zamanlı yayım kolaylığı sürüyor. Ara dönem raporu sunma durumuna göre takvim değişiyor. Önceki dönemlerde yalnızca iklim açıklaması yapma kolaylığını kullananlar bunu 2026’da da sürdürebiliyor; bu gruba 2027’de iklim dışı konularda karşılaştırmalı bilgi kolaylığı da tanınıyor. [8]
Kapsam 3 için başlangıç yılı önemlidir. TSRS’yi uygulayan işletmelerin ilk iki yıllık raporlama dönemine ilişkin muafiyet devam ediyor. 2024’te başlayan bir işletmeyle 2026’da ilk kez raporlayacak işletmenin durumu aynı değildir. Duyuru, 2026’da raporlama zorunluluğu başlayacak banka ve banka dışı mali kuruluşların da ilk iki yıllık Kapsam 3 kolaylığından yararlanabileceğini belirtiyor. Çalışan veya şube sayısına bağlı ihtiyari raporlama hükmünün kaldırılması, bu ayrı kolaylığı ortadan kaldırmıyor. [8]
Kapsam dışındaki bir üretici neden veri hazırlamalı?
TMSF bünyesindekiler dışındaki tüm bankalar, büyüklükten bağımsız olarak TSRS kapsamında. TSRS 2, Kapsam 3 emisyonlarının açıklanmasını öngörüyor. Bir banka için bu kapsam, kredi verdiği şirketlerle ilişkili finanse edilen emisyonları da içeriyor. [1] [10] KGK’nın 27 Ekim 2026 tarihli 2026-41 sayılı duyurusu, küçük banka ve banka dışı mali kuruluşların ihtiyari raporlama düzenlemesi bakımından atıf yapılan ilk iki dönemin 2024 ve 2025 olduğunu belirtiyor. Aynı duyuru, bu ihtiyari raporlama imkânının 2026 döneminden itibaren kaldırıldığını açıklıyor. Bununla birlikte 2026’da ilk kez zorunlu raporlamaya başlayacak kuruluşların ilk iki yıllık Kapsam 3 açıklama muafiyeti korunuyor. [8] Ankara Sanayi Odası’nın Eylül 2026’da yayımladığı araştırmaya göre, 2023 yılında Ankara’daki SKDM ihracatçılarının mali borçlarının %86,35’i banka kredisi. Bu şirketler için bankanın soracağı emisyon sorusu, finansmana erişim bakımından doğrudan önem taşıyor. [11]
ASO SKDM raporunun Ankara sanayisi ve finansman yapısına ilişkin bulgularını inceleyin.
Doğrudan TSRS raporlama yükümlülüğü ile bankaya ya da müşteriye veri sağlama ihtiyacı farklıdır. Finansman görüşmelerinde enerji tüketimi, emisyon hesabı veya yatırımın iklim riskleri sorulabilir. Büyük müşteriler de tedarik zincirlerini değerlendirmek için ürün ve tesis verisi isteyebilir. Bu taleplerin biçimi müşterinin raporlama yaklaşımına ve sözleşmeye göre değişir.
İlk hazırlık için enerji faturalarını, yakıt kayıtlarını, üretim miktarlarını ve hesaplama yöntemlerini dönem bazında eşleştirin. Verinin sorumlusunu ve dayanak belgesini belirleyin. SKDM için tutulan ürün verileri yararlı bir başlangıç olabilir; ancak ürün bazlı gömülü emisyonla şirketin kurumsal emisyon envanterini aynı sonuç olarak sunmayın.
Kapsam değerlendirmesi sonrasında TSRS eksiklik analizine, iklim senaryo çalışmasına ve finansal etki hazırlığına geçilebilir. Zorunlu sürdürülebilirlik raporlarına ilişkin güvence denetimi düzenlemeleri de hazırlık takviminde dikkate alınmalıdır. [9]
Acolveta ile kapsamdan uygulamaya
Acolveta, şirket statüsünün ve dönem verilerinin değerlendirilmesi, raporlama için veri ve sorumluluk düzeninin kurulması ve güvence denetimine hazırlık çalışmalarını destekler. Kapsam dışındaki işletmeler için de banka ve müşteri taleplerine uygun veri hazırlığı planlanabilir. Şirketinizin durumunu birlikte değerlendirelim.
Kaynaklar
- KGK, Sürdürülebilirlik Sıkça Sorulan Sorular. Kapsam ve banka istisnası; eşiklerde sonraki karar esas alınmalıdır.
- KGK, Kararın 3’üncü maddesinin birinci fıkrasında sayılan ve hadlere tabi işletmeler listesi. Sonraki kapsam değişiklikleriyle birlikte okunmalıdır.
- KGK, 26 Ağustos 2025 tarihli 2025-53 sayılı duyuru ve 34844 sayılı karar. Portföy yönetim şirketlerinin zorunlu kapsamdan çıkarılması.
- KGK, 13 Ocak 2026 tarihli 39092 sayılı eşik kararı. Resmî Gazete 16 Ocak 2026, sayı 33139.
- KGK, Sürdürülebilirlik Raporlaması Karar Ağacı, 27 Ekim 2026 duyurusu.
- KGK, TSRS Uygulama Kapsamına İlişkin Usul ve Esaslar. Resmî Gazete 16 Temmuz 2025, sayı 32957; hesaplama ve kapsamdan çıkış hükümleri.
- KGK-SÜHA, sürdürülebilirlik raporlamasına tabi şirketler için hesaplama aracı ve kullanım açıklamaları.
- KGK, 27 Ekim 2026 tarihli 2026-41 sayılı duyuru. 46753 ve 46754 sayılı kararlar, raporlama zamanı ve Kapsam 3 kolaylıkları.
- KGK, Yasal Düzenlemeler. Sürdürülebilirlik raporlarına yönelik güvence denetimlerinin zorunlu hale getirilmesine ilişkin karar ve denetim düzenlemeleri.
- KGK, TSRS 2 İklimle İlgili Açıklamalar. Paragraf 29(a) ve B58 ile B63, Kapsam 3 ve finanse edilen emisyonlar.
- ASO, Ankara Sanayisinin SKDM Fotoğrafı, 4 Eylül 2026. 2023 verilerinde mali borçlar içinde banka kredilerinin payı.
Bu yazı genel bilgilendirme amaçlıdır. Şirketinizin yükümlülüklerini belirlerken güncel KGK kararlarını ve şirketinize özgü koşulları esas alın.