
Bir tedarikçi işletme için iklim riski, yalnızca enerji tüketimi ve emisyon hesabından ibaret değildir. Sıcaklık değişimleri üretim kalitesini, tesisin çalışma koşullarını ve ürünün kullanım ortamını etkileyebilir. Finans ekibinin sorusu bu etkinin hangi maliyete, yatırıma veya gelir varsayımına dönüştüğüdür.
Türkiye Sürdürülebilirlik Raporlama Standartlarından TSRS 2, iklimle ilgili risk ve fırsatların işletmenin finansal durumu, performansı ve nakit akışlarıyla bağlantısını açıklamayı amaçlar. Değerlendirme, işletmenin gelecekteki finansal yeterliliğini etkilemesi makul ölçüde beklenen konulara odaklanır. Aşağıdaki çerçeve, tedarikçiler açısından bu bağlantıyı kurmaya yönelik bir vaka çalışmasıdır. [1]
Ürünün kullanım ortamı ve üretim tesisi birlikte incelenmeli
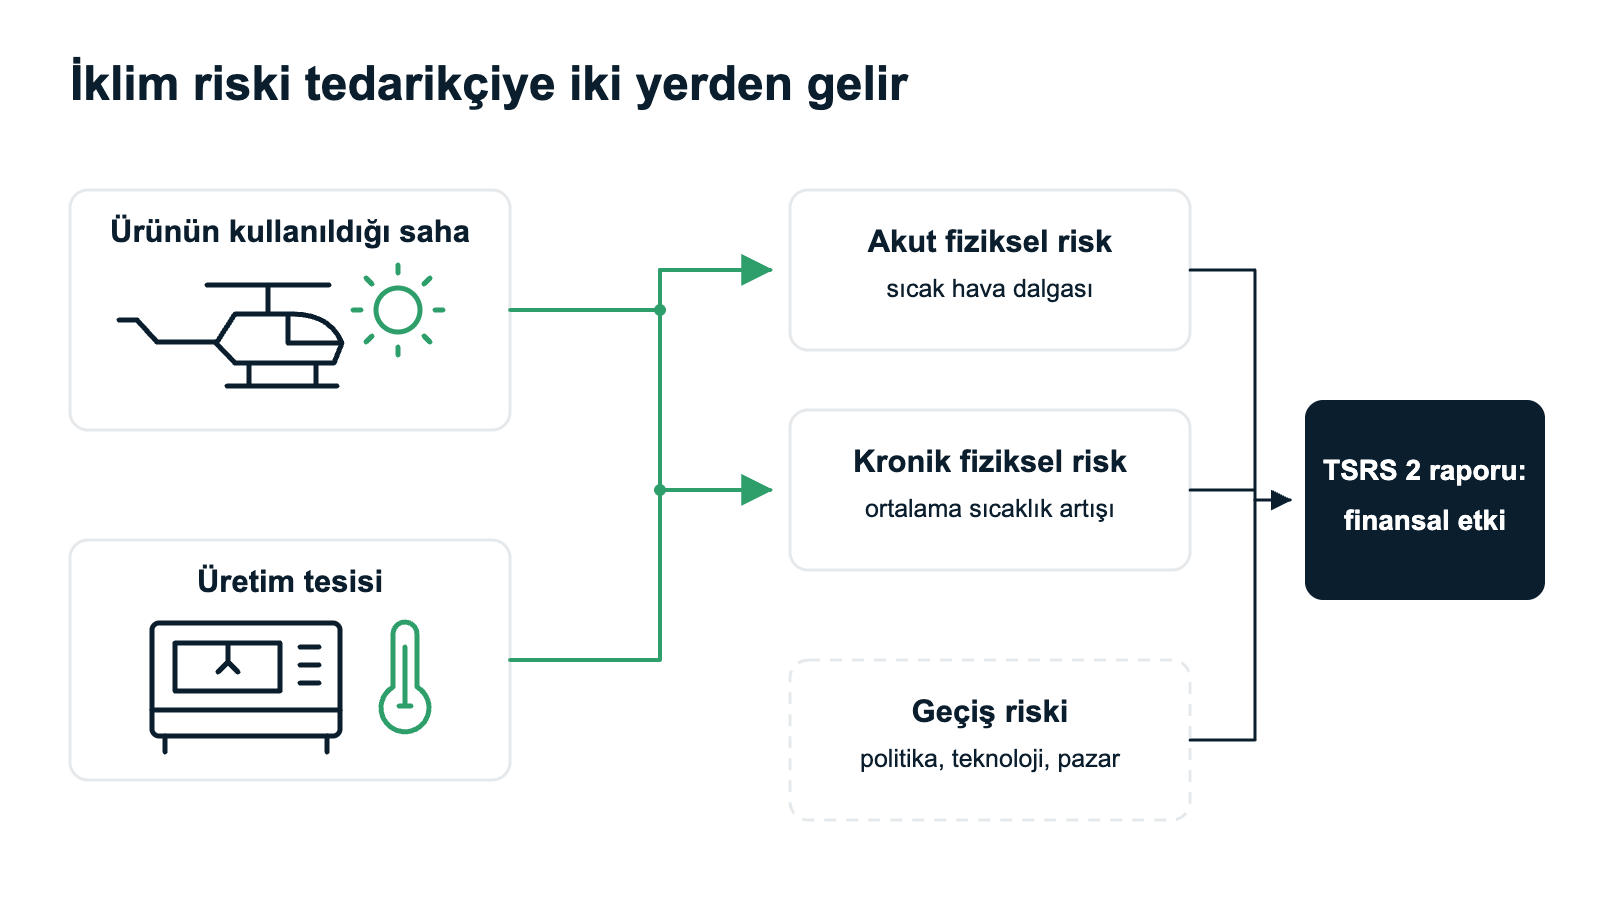
Birinci inceleme alanı ürünün kullanıldığı çevredir. Sıcaklık, nem ve benzeri koşullardaki değişimler, ürünün test koşulları ile müşteri beklentileri arasındaki ilişkiyi gündeme getirebilir. İkinci alan, parçanın üretildiği ve ölçüldüğü tesistir. Burada iklimlendirme kapasitesi, kalite kayıtları ve üretim sürekliliği birlikte ele alınır.
NATO’nun 2024 tarihli Climate Change and Security Impact Assessment raporu, sıcaklığın havacılık performansına etkisini örnek vakalarla inceliyor. Bu çalışmalar belirli modellerin ve senaryoların sonuçlarıdır. Bir Türk tedarikçinin ürününe veya tesisine doğrudan uygulanabilecek katsayılar değildir. [2]
| Çalışmadaki yoğunluk irtifası eşiği | Azami faydalı yükte belirtilen azalma |
|---|---|
| En az 215 metre | %8,5 |
| En az 730 metre | %30 |
| En az 1.490 metre | %58,5 |
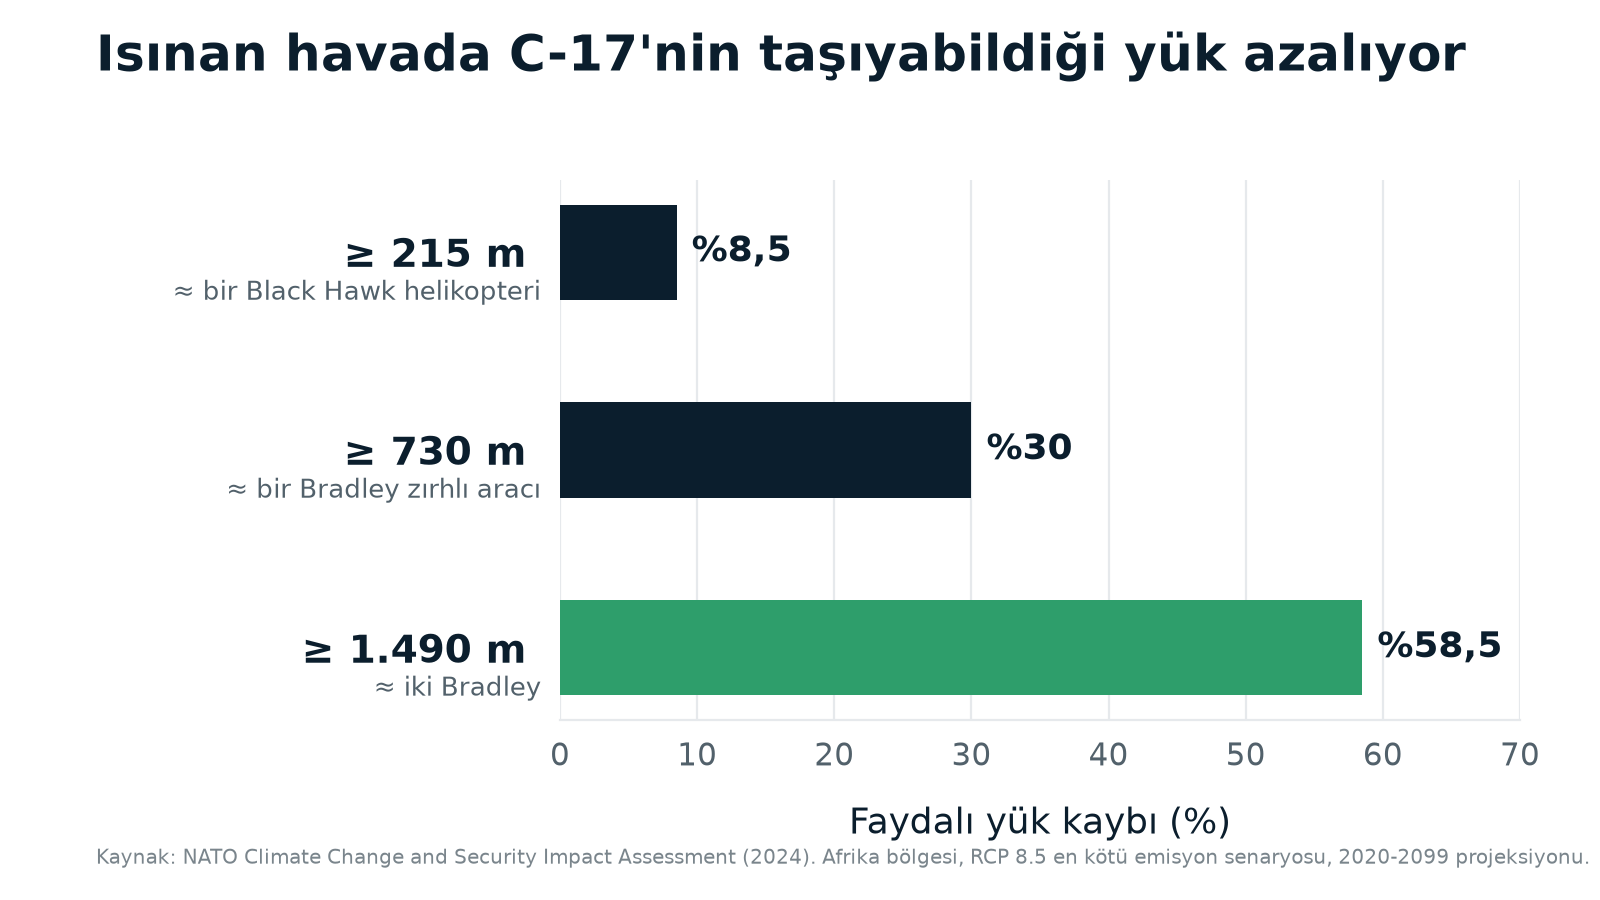
Bu sonuçlar, Afrika odaklı olarak 2020 ile 2099 dönemini yüksek emisyonlu RCP 8.5 senaryosuyla inceleyen çalışmaya aittir; yoğunluk irtifası yalnızca sahanın coğrafi rakımı anlamına gelmez. [2]
Aynı raporun deniz helikopterleri örneği, 40°C koşullarında azami kalkış ağırlığının etkilenmesini ve yüksek sıcaklıklı günlerin gelecekteki dağılımını ele alıyor. Tedarikçi için çıkarım, kendi ürününün tanımlı kullanım koşullarını müşteriyle netleştirmek ve iklim varsayımlarını teknik değerlendirmeden ayrı tutmamaktır. NATO örnekleri ürün geliştirme veya ihale sonucu garantisi vermez. [2]
Sıcaklık kaynaklı performans kaybı neden doğrudan geçiş riski değildir?
TSRS 2’nin Ek A bölümünde fiziksel riskler olay tabanlı akut riskler ve uzun dönemli değişimlerden kaynaklanan kronik riskler olarak ayrılır. Sıcak hava dalgası akut, ortalama sıcaklıktaki uzun dönemli değişim kronik risk örneğidir. Düşük karbonlu ekonomiye geçişteki politika, teknoloji ve pazar değişimleri ise farklı bir risk kaynağıdır. [1]
Bu nedenle müşterinin daha sıcak koşullarda ürün kullanmak zorunda kalması önce fiziksel tehlikeyle ilişkilendirilir. Yeni bir mevzuat, teknoloji veya düşük karbonlu ürün talebi varsa, geçiş riski ayrıca değerlendirilir. Aynı şirketin hem fiziksel hem geçiş riskine maruz kalması mümkündür; her etki aynı başlığa yazılmamalıdır.
CNC örneğinde risk, makinenin durmasından önce kaliteye yansıyabilir
Bilgisayarlı sayısal kontrol (CNC) tezgâhlarında sıcaklık kaynaklı deformasyonlar parça kalitesini etkileyebilir. ABD Ulusal Standartlar ve Teknoloji Enstitüsünün (NIST) 2026 tarihli çalışması, motor ve işleme kaynaklı ısıl yüklerle ortam sıcaklığı değişiminin makine hatasına etkisini ele alıyor. Bu, bütün tezgâhlara uygulanacak tek bir sıcaklık eşiği bulunduğu anlamına gelmez. [3]
Kontrol için tezgâhın kendi üretici kılavuzunu, kurulum koşullarını, bakım kayıtlarını ve proses ölçümlerini kullanın. Atölyenin sıcaklığı ile hurda veya tekrar işleme oranı aynı dönemde artmışsa, ilişkinin nedenini ayrıca inceleyin. Takım aşınması, malzeme partisi ve ölçüm sistemi gibi diğer etkenleri ayırmadan kaybın tamamını iklime bağlamayın.
Boyutsal özelliklerde standart referans sıcaklık 20°C’dir. ISO 1, boyutsal ölçümler için referans sıcaklığı 20°C olarak tanımlar. Bu değer bütün atölyelerin sürekli 20°C’de tutulması gerektiği şeklinde okunmamalıdır. NIST’in açıklaması da referans koşul ile ölçülen nesnenin tanımı arasındaki ayrımı ele alır. Ölçüm yöntemi ve sıcaklık düzeltmeleri, ilgili teknik dokümantasyonla belirlenmelidir. [4] [5]
Üretim kaydı finansal etkiye nasıl çevrilir?
Aşağıdaki hesap tamamen varsayımsaldır. Bir müşteri veya tesis verisi değildir ve iklim kaynaklı etkinin kanıtlandığını göstermez. Amaç, üretim ile finans ekiplerinin aynı hesap üzerinde çalışmasını sağlamaktır.
| Kalem | Varsayım | Ek maliyet |
|---|---|---|
| Hurda | 10.000 parçalık üretimde 2 yüzde puan ek hurda. 200 parça × 1.500 TL net kayıp | 300.000 TL |
| Tekrar işleme | Hurdaya ayrılmayan parçaların tekrar işlenmesi için 40 ek saat × 800 TL | 32.000 TL |
| Soğutma elektriği | 10.000 ek kWh × 4 TL | 40.000 TL |
| Toplam | Aynı dönem için, mükerrer kalem eklenmeden | 372.000 TL |
Çubuklar toplam ek maliyet içindeki payı gösterir. Hesap örnek amaçlıdır.
Net hurda maliyetinde geri kazanım bedelini ve mevcut maliyet kayıtlarını kontrol edin. Tekrar işleme saatlerinin hurda hesabına zaten dahil olup olmadığını belirleyin. Sabit genel gider dağıtımını ek nakit çıkışıyla karıştırmayın. Aynı kaybı hem tam satış geliri kaybı hem de bütün üretim maliyeti olarak toplamak, etkiyi olduğundan büyük gösterebilir.
İklimlendirme yatırımı kararı da ayrı hesaplanır. Sermaye harcaması ile dönem gideri aynı kalem değildir. Finansal tablolarda hangi tutarın ne zaman muhasebeleştirileceği ilgili muhasebe standartları ve işletmenin somut koşullarıyla değerlendirilir. TSRS açıklaması, tek başına yeni bir bilanço kaydı oluşturmaz.
TSRS 2 raporunda hangi bağlantı kurulmalı?
TSRS 2’nin 15 ile 21’inci paragrafları mevcut ve öngörülen finansal etkilere ilişkin açıklamaları düzenler. Nicel bilgi tek tutar veya aralık olarak sunulabilir. Etkinin ayrı belirlenemediği ya da ölçüm belirsizliğinin yüksek olduğu durumlarda standarttaki koşullar değerlendirilir; nicel bilgi verilmiyorsa gerekçe ve ilgili nitel açıklamalar sunulur. [1]
| Gözlem veya varsayım | Riskin kaynağı | İncelenecek finansal kanal |
|---|---|---|
| Sıcak hava dalgasında üretim koşullarının bozulması | Akut fiziksel risk | Hurda, tekrar işleme, fazla mesai ve sözleşmeye bağlı gecikme maliyeti |
| Uzun dönemde soğutma ihtiyacının artması | Kronik fiziksel risk | Elektrik gideri, ekipman yatırımı ve bakım bütçesi |
| Müşterinin değişen iklim koşullarına yönelik yeni talepleri | Fiziksel riskin değer zinciri etkisi; uyum fırsatları ayrıca incelenir | Test ve geliştirme bütçesi, sözleşme koşulları ve gelir varsayımları |
| Düşük karbonlu üretime ilişkin yeni politika veya pazar beklentisi | Geçiş riski | Uyum yatırımı, maliyet yapısı ve ürün portföyü |
Senaryo çalışmasını tesisin kararına bağlayın
TSRS 2’nin 22’nci paragrafı ve B1 ile B18 uygulama rehberi, iklim dirençliliği değerlendirmesinde senaryo analizini ele alır. Yaklaşım, maruz kalınan risk ve mevcut kaynaklarla orantılı olmalıdır. Hazırlık çalışmasında karşılaştırılabilir senaryolar ve zaman ufukları seçmek yararlıdır; bu yazıdaki örnekler bütün işletmeler için sabit bir senaryo sayısı şartı oluşturmaz. [1]
Copernicus’un iklim projeksiyonları ve İnteraktif İklim Atlası, farklı model ve senaryo verilerini incelemeye yardımcı olur. Bölgesel projeksiyon, atölye içi sıcaklığın doğrudan ölçümü değildir. Yerel gözlem, bina özellikleri, mevcut soğutma kapasitesi ve model belirsizliği birlikte değerlendirilmelidir. [6]
- Varlıkları ve kayıtları belirleyin. Üretim, ölçüm ve depolama alanlarını; ekipman kılavuzlarını ve kalite verilerini listeleyin.
- Tehlikeyi tanımlayın. Tesis konumu, ilgili iklim göstergesi, başlangıç dönemi ve karar ufkunu kaydedin.
- Etkilenme yolunu test edin. Sıcaklık, proses koşulları ve kalite kaybını aynı zaman dizisinde inceleyin; diğer nedenleri ayırın.
- Finansal hesabı kurun. Maliyet, yatırım ve gelir etkilerini ayrı gösterin. Varsayımları ve mükerrer sayım kontrollerini belgeleyin.
- Kararı ve izlemeyi yazın. Uyum seçeneğini, sorumlusunu, bütçesini ve takip göstergesini belirleyin.
Tedarikçi verisi ve Acolveta’nın rolü
Doğrudan TSRS kapsamında olmayan bir tedarikçi de müşterisinden veri talebi alabilir. Bunun kapsamını sözleşme, müşteri talebi ve paylaşım yetkileri üzerinden netleştirin. Teknik çizimler, ürün ayrıntıları ve tesis kayıtları için erişim sınırlarını baştan belirleyin; raporlama hazırlığı bütün ticari veya hassas bilgilerin kamuya açıklanacağı anlamına gelmez.
Acolveta, iklim risklerinin veriyle ilişkilendirilmesi, finansal etki varsayımlarının belgelenmesi ve raporlama ile güvence denetimi öncesi hazırlık çalışmalarında danışmanlık verir. Güvence denetimi yapmaz. TSRS kapsamınızı değerlendirin, senaryo analizi başlangıç adımlarını ve finansal etki rehberimizi inceleyin.
İklim riski ön değerlendirmesi talep et
Kaynaklar
- KGK, TSRS 2 İklimle İlgili Açıklamalar. Paragraf 1 ile 4, 15 ile 22, Ek A ve B1 ile B18. Finansal etkiler, risk tanımları ve senaryo analizi.
- NATO, Climate Change and Security Impact Assessment, üçüncü baskı, 2024. Basılı sayfa 23, deniz helikopterleri; sayfa 25, C-17 vakası. Sonuçlar ilgili senaryo ve çalışma kapsamına aittir.
- NIST, In-process optical measurement and compensation of machine tool thermal deformations, 9 Haziran 2026. Ortam ve işleme kaynaklı ısıl deformasyonlar ile parça kalitesi.
- ISO 1:2022. Geometrik ve boyutsal özellikler için standart referans sıcaklık yaklaşımı.
- NIST, The 2016 Revision of ISO 1. 20°C standart referans sıcaklığının ve ölçülen büyüklüğün açıklaması.
- Copernicus Climate Change Service, Climate Projections. Model, senaryo ve doğal değişkenlik kaynaklı belirsizlikler; CMIP5, CMIP6 ve CORDEX veri erişimi.
Bu yazı genel bilgilendirme amaçlıdır. Hesap örneği varsayımsaldır. Ekipman koşulları, finansal etkiler ve raporlama yükümlülükleri işletmeye özgü kanıtlarla değerlendirilmelidir.