
Yazılımın karbon ayak izi, kod satırlarına sabit bir katsayı uygulanarak bulunmaz. Emisyonlar, uygulamayı geliştiren ve çalıştıran fiziksel altyapıda oluşur. Sunucular, ağ cihazları, veri merkezlerinin soğutması, bulut hizmetleri ve donanım alımları farklı faaliyetlerdir; envanterde de aynı kalemde toplanmamalıdır.
TÜBİTAK BİLGEM Yazılım Teknolojileri Araştırma Enstitüsü’nün “Yeşil Yazılım Mühendisliği” başlıklı Araştırma Serisi çalışması, yazılım mimarisi ve veri yönetiminin enerji kullanımıyla ilişkisini ve ölçüm yaklaşımlarındaki ortaklaşma ihtiyacını ele alıyor. Şirket açısından ilk adım, bir uygulamaya genel bir “karbon puanı” vermek değil; hangi altyapı kaynaklarının hangi sınır içinde tüketildiğini belirlemek. [1]
Veri merkezlerinin elektrik kullanımı neden gündemde?
Uluslararası Enerji Ajansı’na göre veri merkezleri 2024’te küresel ölçekte yaklaşık 415 TWh elektrik tüketti. IEA’nın baz senaryosu, tüketimin 2030’da yaklaşık 945 TWh’ye ulaşacağını öngörüyor. Bunlar dünya toplamına ait değerlerdir; belirli bir şirketin bulut hizmeti kullanımından kaynaklanan emisyonu göstermez ve şirket hesabında doğrudan çarpan olarak kullanılamaz. [2]
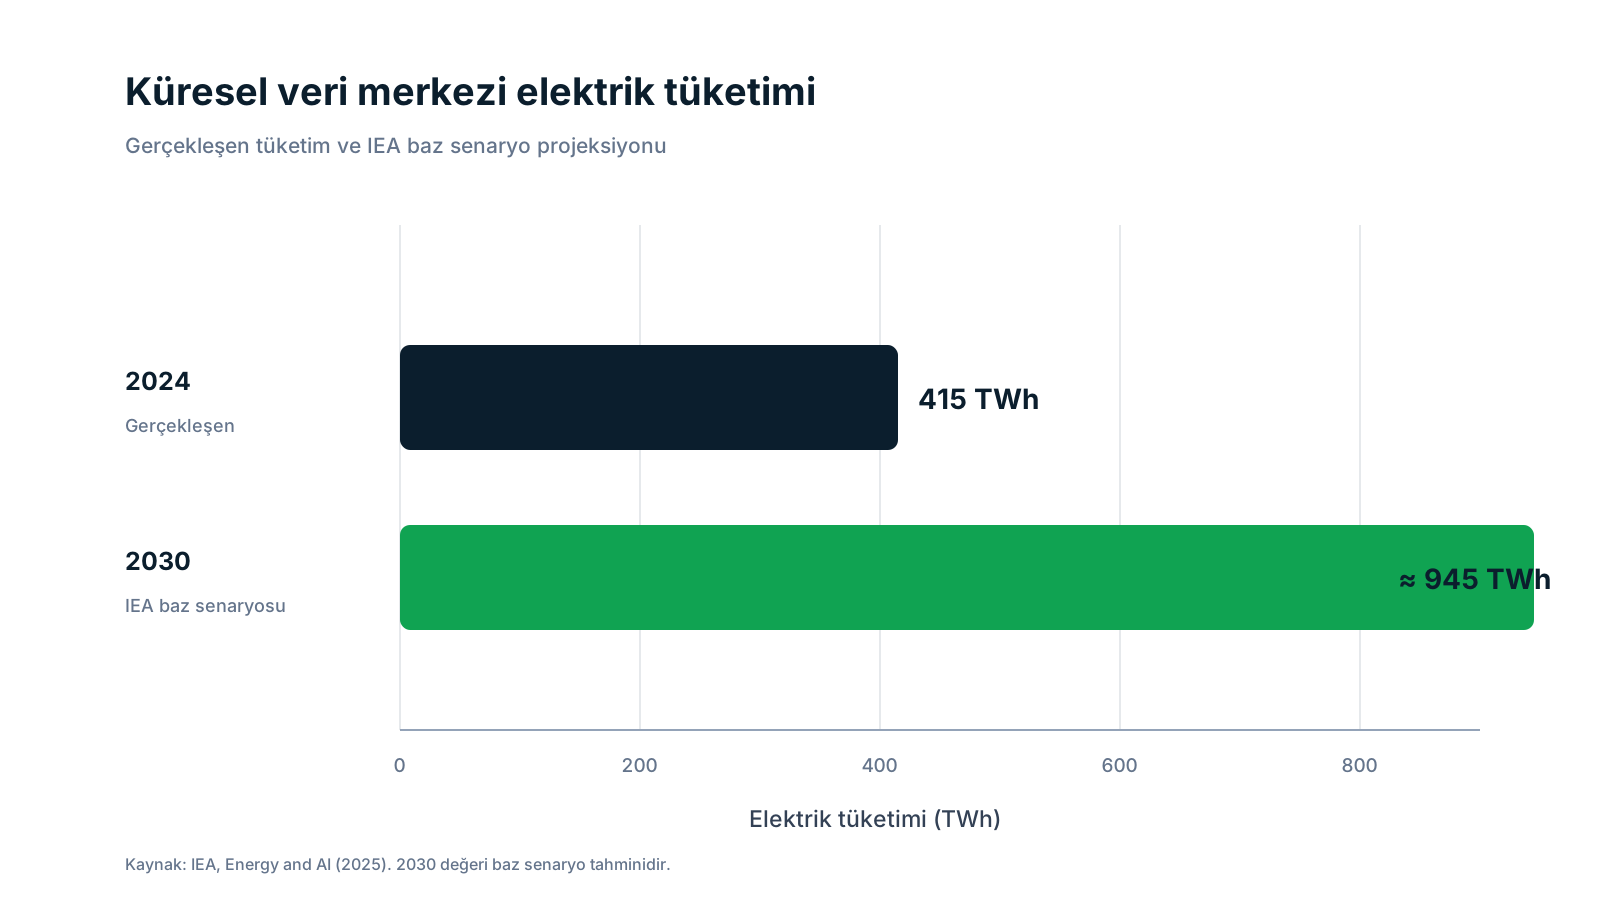
Bu küresel artış, her teknoloji şirketinin en büyük emisyon kaynağının bulut olduğu anlamına gelmez. İşletmenin kendi elektrik tüketimi, satın aldığı dijital hizmetler, donanım yenileme sıklığı ve tedarikçiden alınabilen emisyon verisi ayrı ayrı incelenmelidir.
Bilişim faaliyetleri sera gazı envanterinde nasıl sınıflandırılır?
GHG Protocol, emisyonları kuruluşun kontrol ettiği kaynaklar, satın alıp tükettiği enerji ve değer zincirindeki diğer dolaylı faaliyetler olarak ayırır. Aşağıdaki tablo, sık karşılaşılan bilişim kalemleri için başlangıç niteliğinde bir sınıflandırma sunar. Kesin sınıflandırma, organizasyonel sınır ve işlemin nasıl yürütüldüğü dikkate alınarak yapılmalıdır. [3]
| Emisyon kaynağı | Olası kapsam | Sınıflandırma notu |
|---|---|---|
| Şirketin kontrolündeki sunucu odası veya veri merkezinin satın alınan elektriği | Kapsam 2 | Elektrik tüketimi ve kullanılan emisyon faktörüyle hesaplanır. |
| Yedek jeneratörde yakıt kullanımı ve soğutma ekipmanındaki soğutucu gaz kaçakları | Kapsam 1 | Kuruluşun sahip olduğu veya kontrol ettiği kaynaklardan doğrudan emisyonlardır. |
| Üçüncü taraf bulut bilişim ve SaaS hizmetleri | Kapsam 3, Kategori 1 | Satın alınan hizmetlere ait yukarı yönlü emisyonlar, diğer kategorilerde yer almıyorsa burada değerlendirilir. |
| Satın alınan sunucu, bilgisayar ve ağ ekipmanı | Kapsam 3, Kategori 2 | Sermaye malının üretim ve tedarik zinciri emisyonları dikkate alınır. |
| Satın alınan enerjinin Kapsam 1 veya 2’ye girmeyen yaşam döngüsü etkileri | Kapsam 3, Kategori 3 | Yakıt ve enerjiyle ilgili faaliyetler bu kategoridedir. Şebeke kayıpları ayrıca, çifte sayımı önleyen yöntem ve sınırlar içinde ele alınır. |
Kendi sunucularını işleten bir kuruluş için elektrik tüketimi genellikle Kapsam 2’de, satın alınmış bulut hizmeti ise şartlarına göre Kapsam 3’te değerlendirilir. Bir uygulamayı şirket içi altyapıdan buluta taşımak, emisyonu kendiliğinden ortadan kaldırmaz. Kuruluşun doğrudan elektrik kullanımı azalabilir; satın alınan hizmete ait dolaylı emisyonlar ise ayrıca ele alınır. Sağlayıcıların tahsis ve hesaplama yöntemleri farklı olabildiğinden, bu iki kalem arasında bire bir dönüşüm varsayılmamalıdır. [3]
Hesaplama için hangi veriler gerekir?
Hesaplama yöntemi faaliyete ve verinin kalitesine bağlıdır. Öncelik, kaynak ve faaliyetle ilişkilendirilebilen verileri toplamaktır. Bu mümkün değilse kullanılan tahmin yöntemi, varsayımlar ve belirsizlik açıkça kaydedilmelidir. GHG Protocol Kapsam 3 rehberi, hesaplama yönteminin veri erişimi, veri kalitesi, emisyonun göreli büyüklüğü ve uygulama maliyeti gibi ölçütlerle seçilmesini önerir. [3]
- Kendi altyapınız: Sunucu odası veya veri merkezi elektrik faturaları, alt sayaçlar, jeneratör yakıt kayıtları, soğutucu gaz bakım ve dolum kayıtları.
- Bulut ve SaaS: Hizmet sağlayıcının emisyon raporu, raporun kapsadığı ürünler, dönem, coğrafya ve tahsis yöntemi. Sağlayıcıdan veri alınamıyorsa kullanılan harcama veya faaliyet temelli tahminin kaynağı.
- Donanım: Satın alma kayıtları, cihaz türü ve miktarı, mümkünse üreticinin ürün veya yaşam döngüsü beyanı.
- Elektrik emisyon faktörleri: Ülke ve şebeke verileri ile sözleşmeye dayalı enerji araçları. Piyasa bazlı hesaplamada kullanılan sertifika veya sözleşmenin kalite ölçütlerini karşıladığı ayrıca değerlendirilmelidir. [4]
İşlemci kullanım yüzdesi, veri aktarım miktarı veya depolama hacmi tek başına kWh ya da tCO₂e değildir. Bu göstergeler, ölçüm yöntemiyle bağlantısı kurulabiliyorsa faaliyet verisi veya tahmin girdisi olarak kullanılabilir. Sonuçta hangi emisyon faktörünün ve tahsis yaklaşımının uygulandığı açıklanmalıdır.
İşletmede uygulanabilir beş adım
- Organizasyon sınırını belirleyin. Şirketin sahip olduğu ve kontrol ettiği altyapıyı, kiralık kapasiteyi, dış hizmetleri ve raporlama dönemini listeleyin.
- Varlık ve hizmet envanteri çıkarın. Sunucu odaları, veri merkezi sözleşmeleri, bulut hesapları, SaaS abonelikleri, ağ ekipmanları ve donanım alımlarını ilgili sorumlularla eşleştirin.
- Faaliyet verisini toplayın. kWh, yakıt miktarı, ekipman adedi, hizmet kullanımı ve satın alma tutarlarını kaynağı ve dönemiyle birlikte arşivleyin. Alt sayaç yoksa tahmin yöntemini belgeleyip ölçüm açığını kapatacak bir plan oluşturun.
- Uygun hesaplama yöntemini seçin. Sağlayıcıya özgü veri mevcutsa kapsamını inceleyin. Diğer durumlarda uygun ikincil veri, fiziksel faaliyet temelli veya harcama temelli tahmin yöntemlerinden birini gerekçesiyle kullanın. Yöntemler arasındaki farkı gizlemeyin.
- Sonucu gözden geçirip iyileştirin. Olağandışı tüketimleri, mükerrer kayıtları ve dönem uyumsuzluklarını kontrol edin. Veri kalitesini ve yöntemdeki değişiklikleri sonraki dönemlerle karşılaştırılabilir şekilde kaydedin.
Yazılım tasarımı ölçüme nasıl katkı sağlar?
Verimsiz sorgular, gereksiz arka plan işleri, kullanılmayan kaynakların açık kalması veya ihtiyacın üzerinde veri saklanması altyapı talebini artırabilir. Kod iyileştirmesinin ne kadar enerji veya emisyon azaltımı sağladığı ise ölçülmeden varsayılamaz. Önce aynı iş yükü, donanım ve çalışma süresi için başlangıç ölçümü alın; değişiklik sonrası sonucu aynı sınırlarla karşılaştırın.
Uygulama ekipleri kaynak kullanımını azaltmaya dönük iyileştirmeleri sürdürülebilirlik ekibiyle birlikte değerlendirebilir. Bunun için iş yükü, işlem süresi, kapasite kullanımı ve enerji tüketimi göstergeleri arasındaki ilişkiyi kurun. Mimari inceleme, veri saklama kuralları ve kaynak kapatma politikaları ancak bu ölçüm yaklaşımıyla çevresel performans hakkında anlamlı kanıt üretir.
TSRS raporlamasında dikkat edilmesi gereken sınır
TSRS kapsamına girip girmediğiniz, işletme türü ve güncel uygulama ölçütlerine göre belirlenir. TSRS 2’de sera gazı açıklamalarına ilişkin değişiklikler 28 Temmuz 2026 tarihli Resmî Gazete’de yayımlandı; KGK duyurusuna göre değişiklikler 1 Ocak 2027’de veya sonrasında başlayan yıllık raporlama dönemlerinde uygulanacak, erken uygulama da mümkün. Bu nedenle kapsam, geçiş hükümleri ve emisyon açıklamaları raporlama dönemine göre kontrol edilmelidir. Bu yazı, her teknoloji şirketinin aynı verileri zorunlu olarak açıklaması gerektiği anlamına gelmez. [5]
Rapor hazırlayan kuruluşlar için bilişim faaliyetlerini envanter sınırları içinde değerlendirmek, kullanılan veriyi, yöntemi ve veri kalitesini izlenebilir kılar. Raporlama zorunluluğu olmayan şirketlerde de aynı çalışma, müşteri veya finans kuruluşlarından gelen veri taleplerine yanıt vermeyi kolaylaştırabilir.
Yazılımın karbon ayak izini hesaplamak için önce fiziksel altyapıyı ve satın alınan hizmetleri ayırın. Sonra faaliyet verisini kapsamlarla eşleştirin, uygun emisyon faktörlerini kullanın ve tahminlerin dayanağını açıklayın. Bir yazılım ürününe tek ve sabit bir karbon katsayısı atamak, bu sınırları yansıtmaz.
Şirketinizin veri merkezi, bulut ve donanım kalemlerini emisyon envanterine yerleştirmek için Acolveta ile iletişime geçebilirsiniz. Danışmanlık talebi oluşturun.
Kaynaklar
- TÜBİTAK BİLGEM Yazılım Teknolojileri Araştırma Enstitüsü (YTE), Araştırma Serisi 36, “Yeşil Yazılım Mühendisliği” duyurusu. Kaynağı aç
- International Energy Agency, Energy and AI, Executive Summary, 2025. Kaynağı aç
- GHG Protocol, Corporate Value Chain (Scope 3) Standard ve Scope 3 Calculation Guidance. Kaynağı aç
- GHG Protocol, Scope 2 Guidance. Kaynağı aç
- Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu, TSRS 2’de Yapılan Değişiklikler duyurusu, 30 Temmuz 2026, Sayı 2026-31. Kaynağı aç
Bu içerik genel bilgilendirme amacı taşır. Emisyon sınıflandırması ve raporlama kapsamı, işletmenin sınırları, faaliyet verisi ve geçerli raporlama çerçevesine göre ayrıca değerlendirilmelidir.